起原:首席买卖知悉
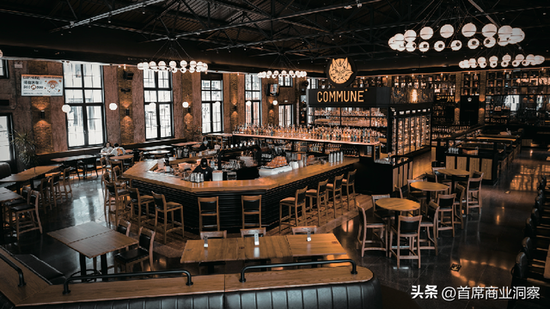
序文:这一次,中国边界最大的餐酒吧也要IPO上市了!
都知说念连年来,餐饮业生意没以前好作念,酒吧更是关了一家又一家,背后原因大家都懂。
新兴业态下的文娱销耗,生意好的餐酒吧尤为火爆,生意差的亦然东说念主走茶凉,有东说念主欢笑有东说念主忧!
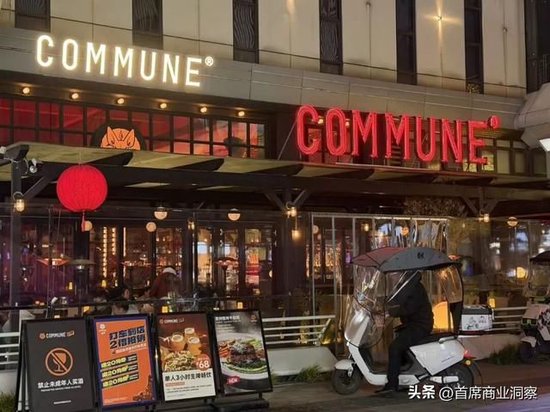
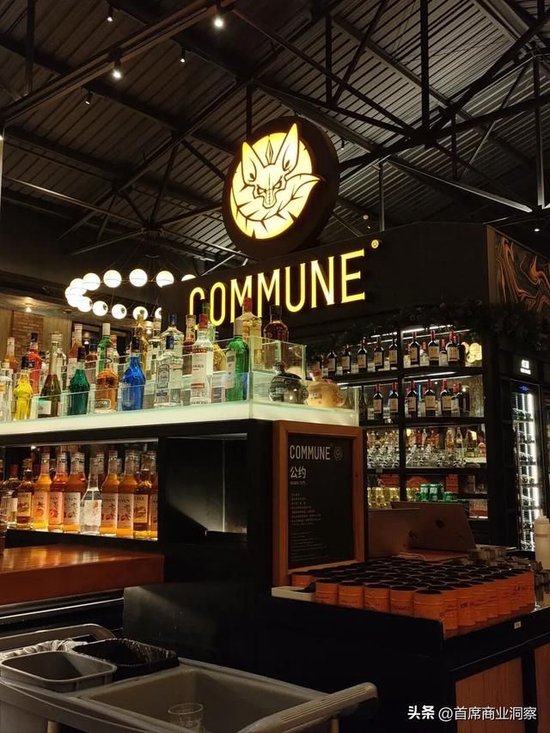
如今,中国最大的餐酒吧COMMUNE幻师,寰宇门店上百家,年创收曾一举破10亿元大关,也正准备港股IPO上市。
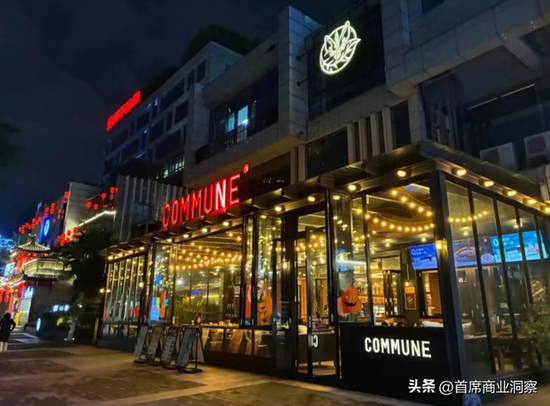
越来越拥堵的港股商场,行将迎来“餐酒吧第一股”,这门夜间生意不但没被商场冷凌弃烧毁,反倒成了本钱的骄子。
比餐饮店、咖啡馆、奶茶店更懂年青东说念主夜生涯的餐酒吧,究竟是如何作念到年入超10亿,还要冲刺港股上市呢?
中国最大边界餐酒吧
不仅卖酒,还卖好意思食
其实懂的东说念主都懂,餐酒吧与其说是餐饮业,不如说是文娱业。

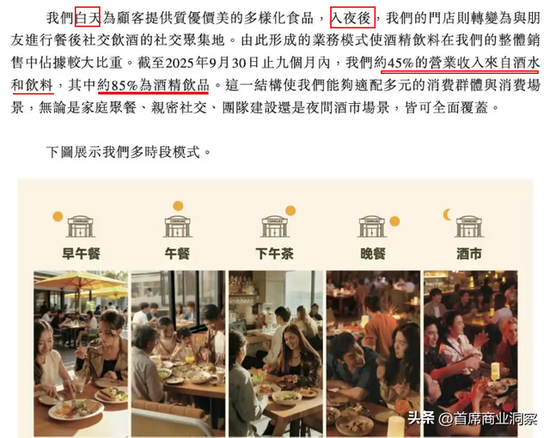
而幻师也远不是一个酒吧,如故一个餐吧,不同于只为夜间销耗者提供酬酢聚积地的传统酒吧,它还在白昼为用户提供匠心饮品、良好食物,氛围感还十足。
是以说,这家餐酒吧,不仅白昼没休息,晚上也在忙着挣钱,业务简直涵盖了全时候段的销耗场景。
目下来看,这家在国内名交替一的餐酒吧,阻挡到去年三季度,在寰宇已领有112家直营门店,而不是像某些网红餐饮店同样鼎力彭胀,更多的是作念密致化做事。
事实上,这种依靠直营步地的餐酒吧,昭着比小酒馆、咖啡店、奶茶店、台球吧等,更顺应年青东说念主小聚猛饮,也更有都市情调。
曾有“夜间星巴克”好意思誉的海伦司小酒馆,上市后并莫得带来可不雅的财报收货,年营收不增反降,商场阐明可谓是不尽如东说念主意。

如今海伦司更是两年关了500多家直营门店,开动转向加盟步地,但“豪赌”加盟就能纵脱改写财报上并不亮眼的收货单?
至少从海伦司连年来的商场阐明来看,说念路维艰,任重而说念远。
那树立于2016年11月的幻师,10年之期未到,曾先后赢得高瓴本钱、日创本钱、番茄本钱的数亿元融资,也算得上是本钱的骄子。
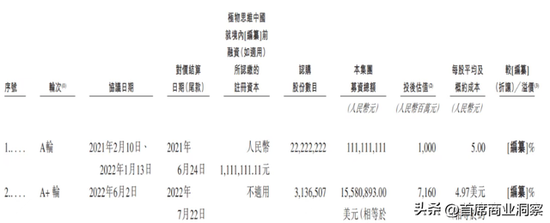
尽管有的投资机构也在本次港股IPO前退出了,但此前一轮又一轮的宽绰融资,一定流程上为幻师注入了充裕的现款流。
这家不仅卖酒,还卖好意思食的餐酒吧,去年前三季度,企业近45%的收入来自满毛利的酒水和饮料,9个月创收8.72亿元,同比增长超14%。
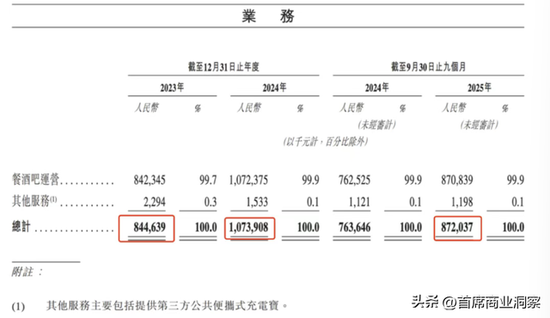
按照这种趋势,企业很有可能在2025年营收也破十亿元大关。
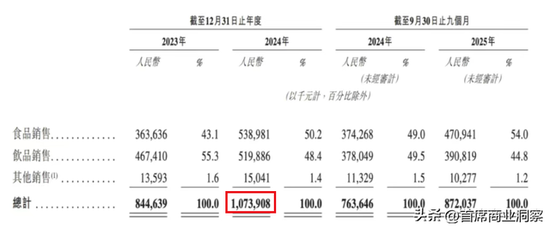
招股书还清晰,幻师在2024年的创收就曾高达10.74亿元,同比增长超27%,亦然创下历史新高。
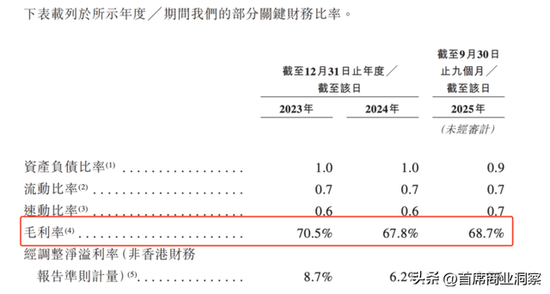
真实,酒水的毛利率宽绰高于中西餐、暖锅等的平均毛利率(约在50%傍边),事实上幻师的毛利率也曾连结多年跳动67%,况兼十分踏实。
从招股书看,幻师推出了多款登第精酿茶饮,花生牛奶、德式小麦、冰霖青葡萄等多种口味可供销耗者聘请,项目王人万能得志不同销耗者的口味。

而除了酒水外,早午餐、下昼茶、晚餐时候段还供应了不同的好意思食,不管是一又友小聚、公司约会、情侣酬酢,都是个可以的聚餐好去向。
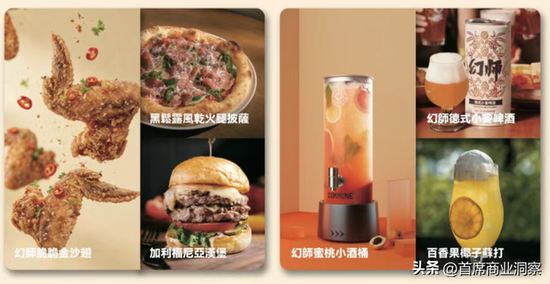
是以说,一边作念酒水生意,一边也搞好意思食文化,这家中国最大边界的餐酒吧正闷声发大财。

超900万会员撑起一个港股IPO
靠极致性价比“狠狠拿捏”销耗者
施行中,其实销耗者用钱也都越来越严慎了,可以用钱,但一定要花得值。
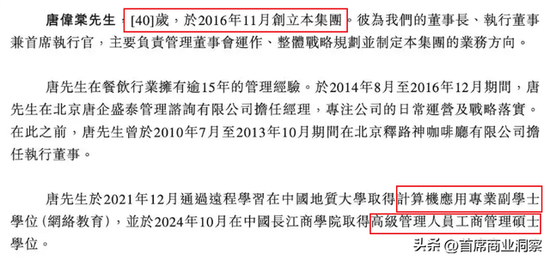
像幻师这类的餐酒吧,由40岁的理工男唐伟棠创办,在国内一二线城市其实也不少,更别提那些小酒馆了。红餐大数据清晰,客岁我国酒馆的商场边界达到1120亿元,同比增长7.7%。

这个千亿酒馆商场,寰宇酒馆门店已破6万家,2025年商场边界有望再增长超50亿元,可以说“钱途不可估量”。
而幻师亦然看中商场这块“大蛋糕”,门店在国内大中小城市均有部署,尽管在财报上,也仅有二线城市的同店销售额达成正增长,但总体如故趋于向好的态势。
2023年一线城市的门店数是15家,同店销售额为2.12亿元,简直不到二线城市的一半;到了2024年,也只消二线城市的同店销售额同比增长3.6%。
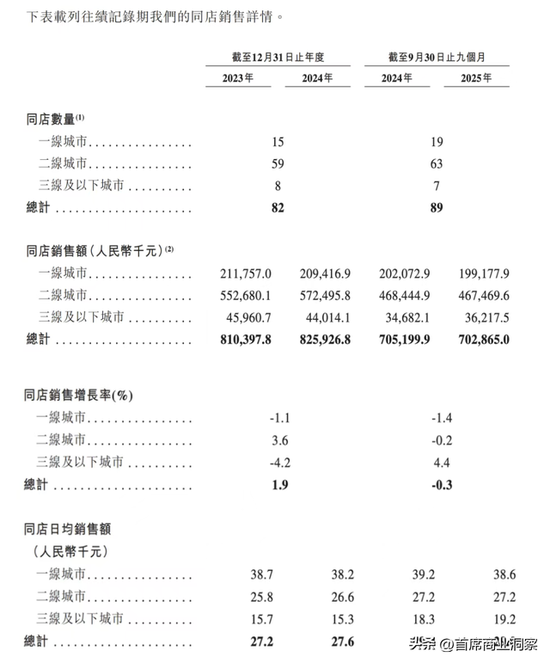
但值得一提的是,一线城市的销耗水平彰着比二三线城市要高,这也体当今同店日均收入上,简直踏实在3.82万元以上,二线城市的同店日均收入简直都是在2.6万元高下,同店日均创收差了1.2万元傍边。
也能合资,城市定位不同样,单店创收也各有千秋。
不外幻师的食物销售也开动在前两年发力了,2023年餐食收入还远落伍于饮品收入,到了2024年也曾超了饮品,占比达到50.2%。
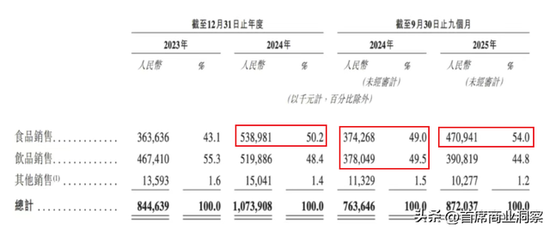
况兼2024年前9个月,两者收支越来越小,到了去年第三季度,累计的餐食收入也曾赶超饮水,达到4.71亿元,占比也飙至54%。
简直是均分秋色的餐食和饮水,也折射出当下销耗者对酒水和好意思食需求的变化。
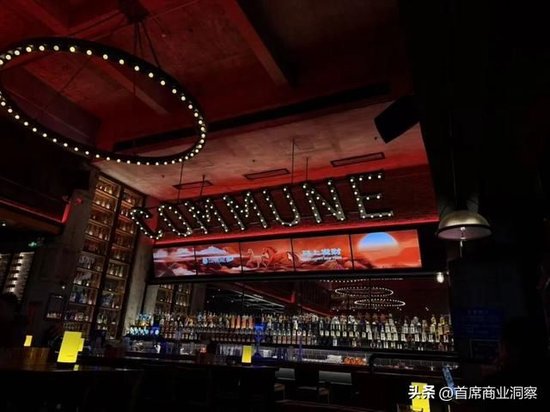
而幻师这类的餐酒吧,也恰是靠着与名厨协作、打造网红爆款居品,诱惑了越来越多的销耗者,把东说念主均150元高下的就餐体验“品”出了新高度。
这种极致性价比的买卖政策,价钱相对亲民、品性却不勉强,再配以“微醺酬酢”的场景化营销,简直“狠狠拿捏”了一众销耗者。
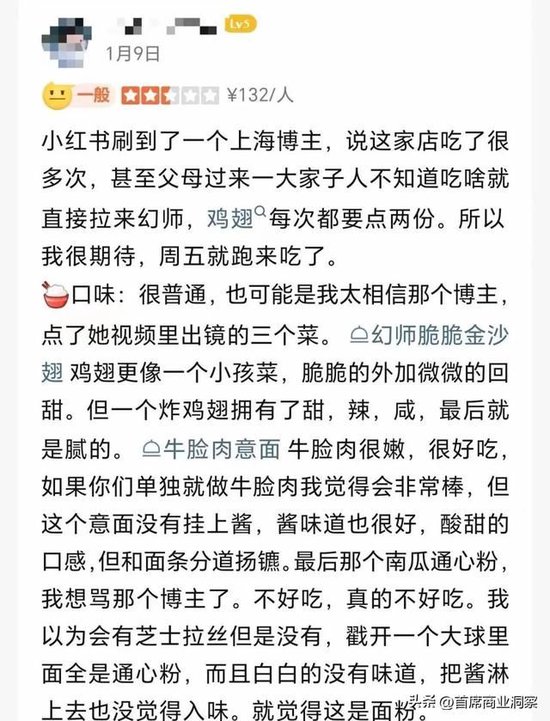
但性价比坎坷与否,还得是销耗者我方去推断,至少价钱其实也算不上终点低廉,仅仅相对传统酒吧而言,酒水品类多、餐食丰富,销耗者的聘请更多了。
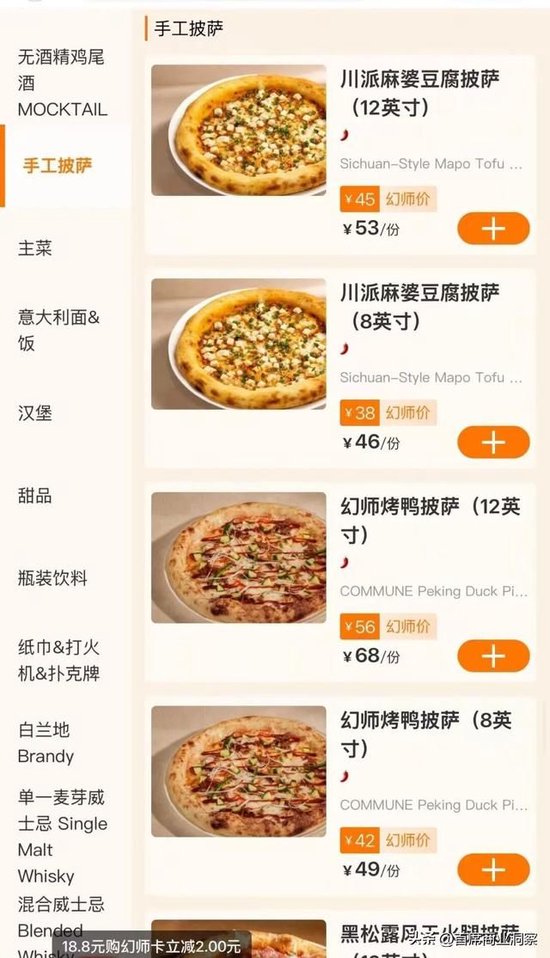
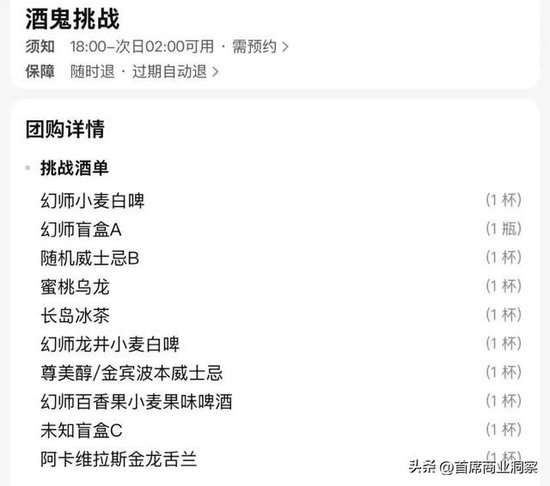
不外幻师也平常搞一些活动,诸如“尖叫星期三”、“酒鬼挑战赛”等,未必候99元就能喝上10杯酒、10寸披萨也才不到30元,还有特别的代金券福利,这么算下来如故挺亲民的。
不外作念餐饮的都知说念,有的食物可能是预制菜、半加工的,是以口碑这块很难把控,也难以与专科的餐饮店比拼“人烟气”,不外餐酒吧的食物如故相对比酒吧要好一些。
如今,幻师的会员数已超900万,饮酒享受好意思食也不外是一种销耗场景,办法更多是在于创造表情价值。
是以说,餐酒吧更像是个竖立在表情价值之上的酬酢聚积地,幻师这超900万会员能不行撑起一个港股IPO,如故值得期待的。
IPO前蹙迫分成超1亿元
日餐夜酒的年青东说念主酬酢能走永恒吗?
不管是卖酒如故作念好意思食,幻师的理念如故在于为年青销耗者打造一个属于我方酬酢的小寰宇。
冲击港股IPO上市也不外是本钱的旧例操作,但这种日餐夜酒的场景化营销,能否真实得志年青东说念主酬酢空间的无尽思象呢?
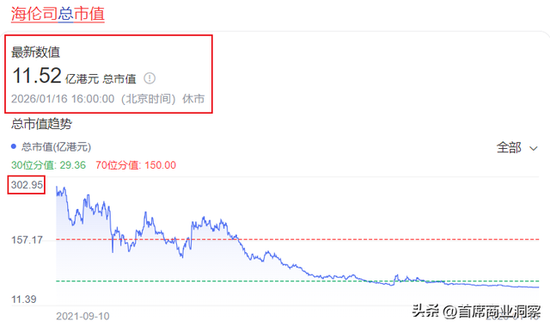
当下的“微醺经济”都开动迟缓隐没往日光环,以夜色经济为主的海伦司也从上市的300多亿港元市值,暴跌至11.52亿港元,市值缩水惨重。
其实近似的网红餐饮品牌还有好多,有闻名度的品牌,一定流程上与销耗者的复购有联系,但也很容易被别的品牌所取代。
在吃东西这件事上,老饕们也许是越来越“挑”了,这也给幻师、海伦司这类品牌施加了一定压力,品牌光环也不再是销耗者聘请的一起身分。

本次冲击港股上市IPO,幻师也许亦然思把“日餐夜酒”这种买卖步地海外化,兼顾自己品牌的同期,创造更多的利润。
但值得一提的是,在港股IPO前,幻师也曾累计两年出现大手笔分成表象。客岁派息3200万元,去年底告示派息8000万元,概述下来累计派息超1.12亿元。
而另一方面,企业以前几年的告白用度也从820万元涨至超1300万元,一边是IPO前两次蹙迫宽绰的派息分成超1亿元,一边是连年高涨的告忽地,前提如故企业赚到钱了。
事实上亦是如斯,连结三年稳坐国内餐酒吧品牌收入冠军,亦然目下国内边界最大的餐酒吧。
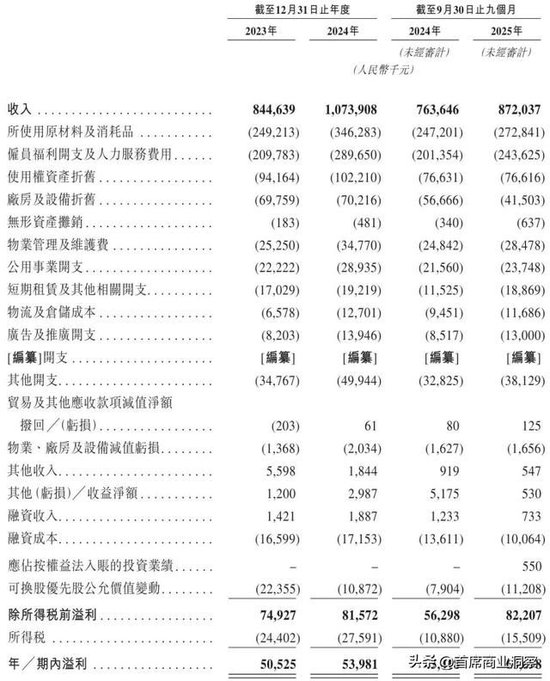
但搞直营不搞加盟的这种步地,成心也有弊。公正是品牌调性销亡化,但重金钱仍是一座“大山”,房钱、东说念主工、材料等压力都给到门店。
如今闯入年青东说念主酬酢赛说念的不仅有茶饮店、暖锅店,也有酒吧、餐酒吧等,赛说念越来越拥堵,即使是明星企业的海伦司也难掩增长时弊,幻师能够接续保持增长上风呢?
说到底,无论是好意思食如故酒水,都比不外是本钱变现的工夫,但真实能让销耗者买单的,如故在于文娱体验,而不是餐酒吧的就餐体验。
写在临了
年入超10亿的中国最大餐酒吧,IPO前曾累计分成超1亿元,在酒馆赛说念上也曾是“充足王者”,如若港股上市收效,很有可能将“年青东说念主酬酢”的故事续写得愈加精彩。
是以,这个蓝海经济里,幻师这么的行业巨头,冲击港股上市亦然势必的,这亦然出海的点睛之笔,但上市并不料味着长红,还有好多挑战和繁难等着理财和克服。
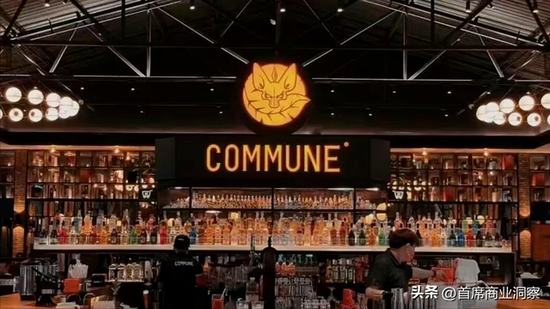
从好意思食到酒饮,年青东说念主享受的中国滋味,未必候是心扉亦然为酬酢买单,那幻师能否在卓绝百家门店后,延续昔日的创收古迹呢?八成上市后的这家原土餐饮吧,还将创造更多的商场惊喜。
对此,您怎样看?接待批驳区留言探讨,发表您的意见或者意见,谢谢。
 海量资讯、精确解读,尽在新浪财经APP
株连裁剪:张恒星 kaiyun